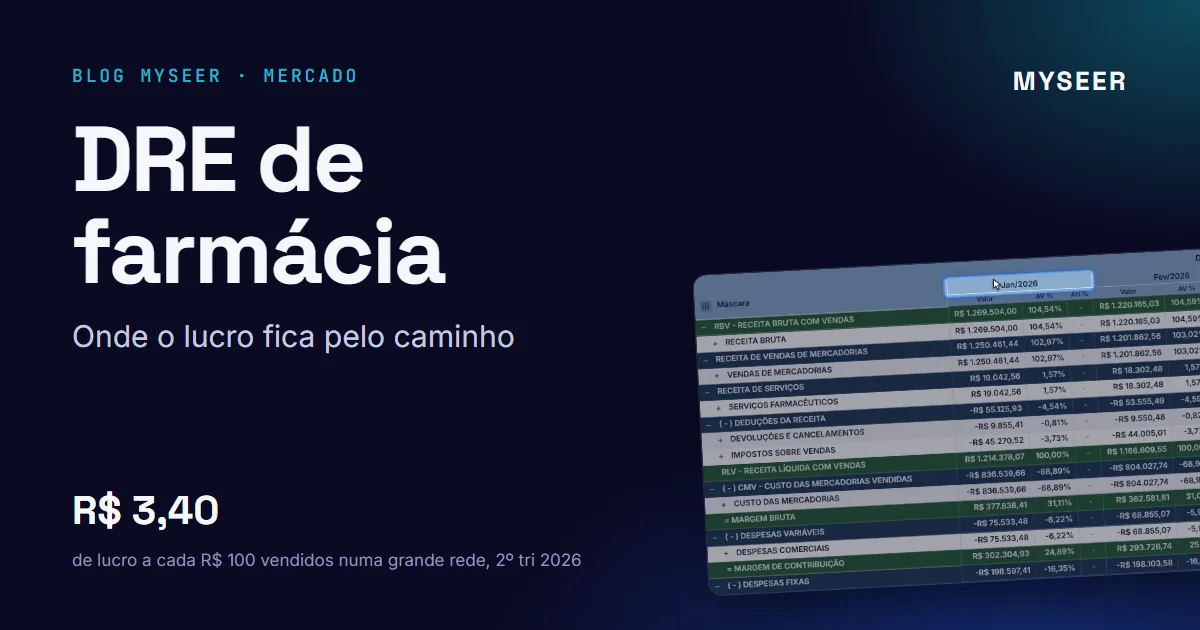
No segundo trimestre de 2026, uma das maiores redes de farmácias do país teve margem bruta de 28,9%, margem EBITDA de 8% e margem líquida de 3,4%, todas sobre a receita bruta. Em outras palavras: de cada R$ 100 vendidos, sobraram cerca de R$ 29 depois do custo das mercadorias, e só R$ 3,40 viraram lucro. Em outra grande rede, a margem bruta foi de 30,6% e a margem EBITDA, de 6,5%.
Entre a margem bruta e o lucro há uma longa escada de despesas: cartão, comissões, folha, aluguel, energia, sistemas, juros. É nela que o resultado de uma farmácia se decide. E é ela que o DRE da farmácia mostra.
Muitos gestores acompanham a venda todo dia e a margem bruta todo mês, mas só olham o resultado quando a contabilidade fecha o balanço. Neste artigo você vai ver como ler o DRE, linha por linha, e quais perguntas ele responde que a venda não responde.
O que os números do mercado ensinam
1. A margem bruta é só o começo
Nas duas redes, a distância entre a margem bruta e o EBITDA passa de 20 pontos. É o peso das despesas da operação. Uma farmácia pode comprar bem, vender bem e, ainda assim, ver o resultado sumir no caminho até o lucro.
2. O lucro pode crescer mais que a venda
Na primeira rede, a receita líquida cresceu 9,8% e o EBITDA ajustado, 17,9%. Na outra, a receita líquida cresceu 8% e o EBITDA ajustado, 15,4%. Quando as despesas crescem menos que a venda, cada real a mais vendido rende mais resultado. É o efeito da diluição das despesas fixas.
3. Um ponto de despesa vale muito lucro
Com uma margem líquida na casa de 3%, cada ponto percentual de despesa a mais ou a menos muda o lucro em quase um terço. Em farmácia, controlar despesa não é detalhe administrativo. É uma das principais alavancas de resultado.
DRE de farmácia: como ler, linha por linha
O DRE organiza o resultado em cascata. Cada degrau tira uma parte da receita e mostra o que sobra.
| Linha | O que mostra |
|---|---|
| Receita bruta | Tudo o que a farmácia vendeu, em mercadorias e serviços |
| (−) Deduções | Impostos sobre a venda, devoluções e cancelamentos |
| Receita líquida | A base de toda a análise |
| (−) CMV | O custo das mercadorias vendidas |
| Margem bruta | O que sobra para pagar a operação |
| (−) Despesas variáveis | As que crescem com a venda: taxas de cartão, comissões, fretes |
| Margem de contribuição | O que cada venda deixa para pagar as despesas fixas |
| (−) Despesas fixas | Folha, aluguel, ocupação, administração |
| Margem operacional e EBITDA | O resultado da operação da farmácia |
| (−) Resultado financeiro e outros | Juros, empréstimos, investimentos |
| Lucro líquido | O que sobra no fim |
Ler o DRE é responder a quatro perguntas.
1. Quanto cada linha pesa na receita?
É a análise vertical: cada linha dividida pela receita líquida. Ela permite comparar meses e lojas de tamanhos diferentes. Folha que representa 10% da receita numa loja e 14% em outra é uma conversa a ter, mesmo que em reais os valores sejam parecidos.
2. O que mudou em relação ao mês anterior?
É a análise horizontal: quanto cada linha subiu ou caiu. Receita e margem subindo são boas notícias. Despesa subindo mais que a receita é o sinal de alerta mais importante do DRE, porque raramente volta sozinha.
3. A margem de contribuição paga as despesas fixas?
Despesas fixas não caem quando a venda cai. Por isso a pergunta-chave é se a margem de contribuição de cada mês cobre a estrutura. Quando não cobre, ou a venda precisa crescer, ou a estrutura precisa mudar.
4. Todo o dinheiro que saiu está no DRE?
Uma despesa paga, mas lançada sem conta, fica fora do demonstrativo e deixa o resultado melhor do que é. Conferir se tudo o que foi pago está classificado é parte do fechamento, não detalhe contábil.
Exemplo hipotético: uma loja tem receita líquida de R$ 400 mil no mês. Com CMV de 70%, a margem bruta é de R$ 120 mil (30%). Taxas de cartão e comissões levam 6%, R$ 24 mil, e a margem de contribuição fica em R$ 96 mil (24%). As despesas fixas da loja somam R$ 80 mil, e o resultado da operação é de R$ 16 mil (4%). Se a folha subir R$ 8 mil com a venda parada, metade do resultado da loja desaparece.
Por que isso importa agora
- A margem bruta está estável, não crescendo. Nas duas redes, ela recuou 0,1 ponto no ano. O ganho de resultado veio das despesas, não da compra.
- O lucro é estreito. Com margem líquida na casa de 3%, uma despesa fora de controle pode zerar o resultado de uma loja.
- Despesas fixas sobem por degraus. Reajuste de aluguel, dissídio e contratos novos mudam a estrutura de uma vez, e o efeito só aparece no DRE.
- Vender mais só ajuda se a despesa não acompanhar. É a diferença entre crescer e crescer com resultado.
Vender bem não basta: o resultado é o que sobra.
Por que a maioria das farmácias ainda não enxerga isso
- O DRE chega da contabilidade semanas depois do fechamento, quando o mês seguinte já está na metade.
- O demonstrativo contábil é feito para o fisco, não para a gestão, e não mostra as margens intermediárias que ajudam a decidir.
- As despesas estão no contas a pagar, a venda está no sistema de vendas, e o resultado depende de alguém juntar tudo numa planilha.
- Despesas lançadas sem classificação ficam fora do resultado, e ninguém percebe.
Como a MySeer entrega essa visão
A MySeer mostra o demonstrativo de resultado gerencial da rede, mês a mês:
- Da receita ao lucro, numa tela. Receita líquida, margem bruta, margem de contribuição, margem operacional, EBITDA e lucro líquido, calculados a partir dos lançamentos.
- Análise vertical e horizontal. O peso de cada conta sobre a receita e a variação contra o mês anterior, com as despesas que cresceram em destaque.
- Da linha até a despesa. Cada linha do demonstrativo abre até a despesa que a compõe.
- Conferência do resultado. As despesas lançadas que ficaram fora do demonstrativo e as divergências com o contas a pagar.
- A rede ou a loja. O mesmo demonstrativo para a rede inteira ou para uma loja.
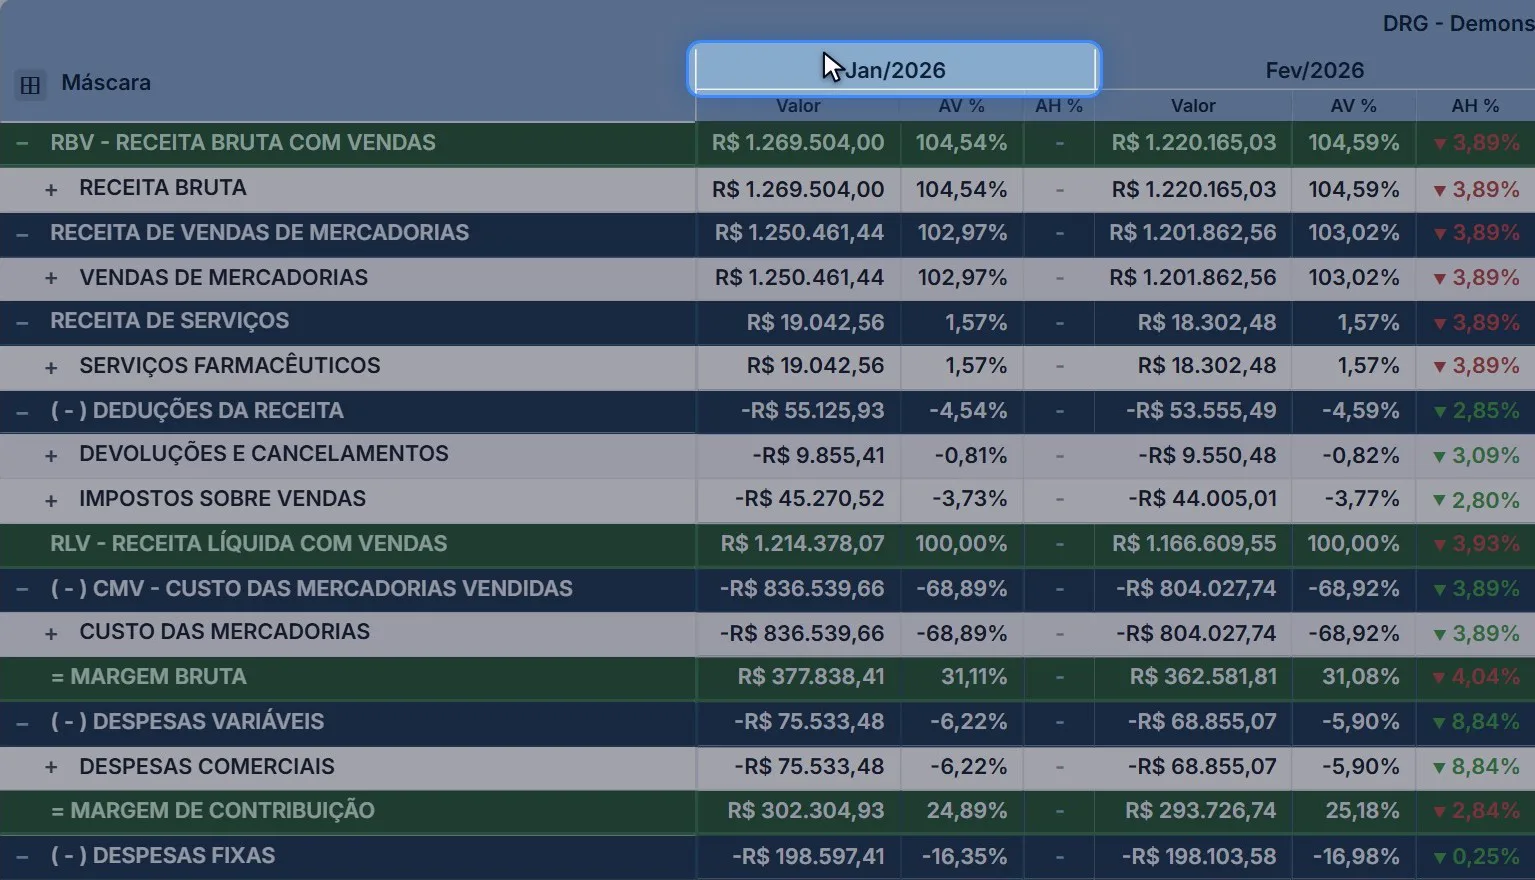
E a IRIS, assistente de dados da MySeer, resume o resultado do mês e indica quais despesas acompanhar e o que conferir.
O gestor deixa de perguntar "quanto vendemos?" e passa a perguntar "quanto sobrou, e onde o resultado ficou pelo caminho?".
O DRE junta tudo o que o blog já discutiu: a margem bruta, o desconto e o prazo de pagamento. Para ver como ele se encaixa na rotina de gestão, leia o guia de indicadores de desempenho da farmácia.
Seis perguntas para a próxima reunião de resultado
- Qual foi o lucro líquido do mês, e quanto ele representa da receita líquida?
- Quais despesas cresceram mais que a receita em relação ao mês anterior?
- A margem de contribuição está cobrindo as despesas fixas com folga?
- Quanto a folha e a ocupação representam da receita, em cada loja?
- Há despesas pagas que ficaram fora do demonstrativo?
- O resultado do mês foi melhor ou pior que o do mesmo mês do ano passado, e por quê?
Se a rede só consegue responder a essas perguntas no fechamento do trimestre, ela está corrigindo o resultado tarde demais.
Perguntas frequentes
O que é o DRE da farmácia?
É o Demonstrativo do Resultado do Exercício, o relatório que organiza receitas, custos e despesas em cascata, da receita bruta até o lucro líquido. Ele mostra quanto da venda sobra em cada etapa e onde o resultado fica pelo caminho.
Qual a diferença entre margem bruta e lucro líquido?
A margem bruta é o que sobra da receita depois do custo das mercadorias vendidas. O lucro líquido é o que sobra depois de todas as despesas, variáveis e fixas, do resultado financeiro e dos impostos sobre o lucro. Numa grande rede, a margem bruta perto de 29% virou 3,4% de lucro no 2º trimestre de 2026.
O que é análise vertical e análise horizontal no DRE?
A análise vertical mostra quanto cada linha representa da receita no mesmo mês, e serve para comparar o peso das despesas. A análise horizontal mostra quanto cada linha subiu ou caiu em relação a outro período, e serve para ver o que mudou.
O que é margem de contribuição na farmácia?
É o que sobra da receita depois do custo das mercadorias e das despesas que variam com a venda, como taxas de cartão e comissões. É o valor que paga as despesas fixas, como aluguel e folha, e forma o resultado.
Com que frequência olhar o DRE?
Todo mês, no fechamento, comparando com o mês anterior e com o mesmo mês do ano passado. Esperar o fechamento do trimestre ou do ano deixa pouco tempo para corrigir uma despesa que começou a crescer.
Fontes
- O Povo (Agência Estado). RD Saúde registra lucro líquido ajustado de R$ 432 mi no 2tri26, alta anual de 7,4%. 4 ago. 2026. Resultados do 2º trimestre de 2026.
- Suno Notícias. Pague Menos (PGMN3) vende R$ 1 bilhão no digital e bate recorde de margem no 2T26. 4 ago. 2026. Resultados do 2º trimestre de 2026.
Cofundador e CEO da MySeer, Murilo Itagiba tem 18 anos de experiência no varejo farmacêutico e é especialista em dados aplicados à gestão de farmácias. Atuou por muitos anos como consultor de grandes empresas do setor, apoiando as áreas de compras e vendas na estruturação de processos e indicadores. Hoje lidera a estratégia da MySeer.